عندما تتحول البنوك إلى ساحة صراع اقتصادي
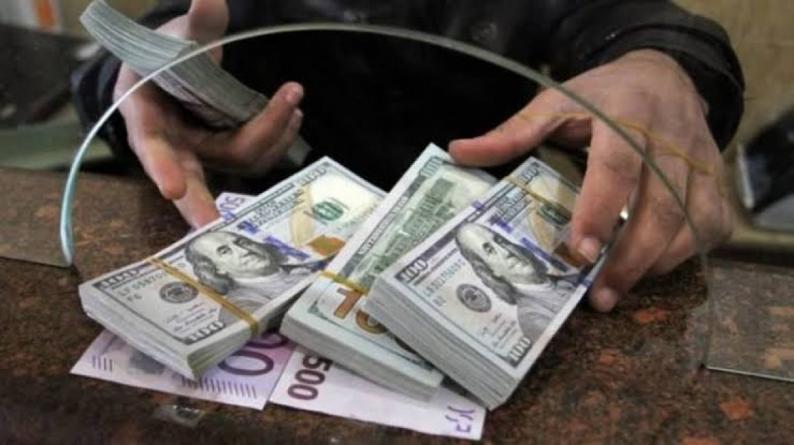
كتب د. أحمد إسماعيل طميزة: لم يعد القرار الذي اتخذته بنوك الاحتلال بقطع العلاقة المصرفية مع البنوك الفلسطينية مجرد إجراء مصرفي أو مسألة فنية تتعلق بعلاقات المراسلة بين المؤسسات المالية، بل أصبح يمثل تحولاً خطيراً في طبيعة أدوات الضغط الاقتصادي، وينقل المواجهة إلى قلب النظام المالي الفلسطيني.
فالقطاع المصرفي لا يعد مجرد وسيط بين المودعين والمقترضين، وإنما يمثل البنية التحتية للاقتصاد الوطني، وأي خلل يصيبه ينعكس بصورة مباشرة على الإنتاج والتجارة والاستثمار والاستهلاك، بل يمتد تأثيره إلى الاستقرار الاجتماعي والسياسي.
تكمن خطورة هذه الأزمة في أنها تستهدف أحد أهم عناصر الاستقرار الاقتصادي، وهو قدرة االنظام المالي على أداء وظائفه الطبيعية في تحويل الأموال وتسوية المدفوعات وإدارة السيولة وفي ظل اعتماد الاقتصاد الفلسطيني على الشيكل كعملة رئيسية للتداول، فإن أي تعطيل للعلاقات المصرفية القائمة يضع البنوك أمام تحديات معقدة تتعلق بإدارة النقد، وتسوية الالتزامات المالية، وتنفيذ التحويلات التجارية، وهو ما ينعكس تدريجياً على مختلف القطاعات الاقتصادية.
ومن منظور الاقتصاد الكلي، فإن استمرار الأزمة يهدد بتراجع كفاءة الدورة الاقتصادية، إذ ترتفع تكاليف المعاملات المالية، وتتباطأ حركة التجارة، وتتراجع قدرة القطاع الخاص على الوفاء بالتزاماته، بينما تتزايد درجة عدم اليقين لدى المستثمرين، كما أن ارتفاع مخاطر ممارسة الأعمال يدفع المؤسسات إلى تأجيل قرارات الاستثمار والتوسع، الأمر الذي يؤدي إلى تباطؤ النمو الاقتصادي، وارتفاع معدلات البطالة، وانخفاض مستويات الدخل، وتراجع الإيرادات العامة.
أما من الناحية المصرفية، فإن البنوك الفلسطينية ستجد نفسها أمام تحدٍ مزدوج يتمثل في المحافظة على مستويات السيولة من جهة، والحفاظ على ثقة المودعين من جهة أخرى، فالعمل المصرفي يقوم في جوهره على الثقة، وأي اهتزاز في هذه الثقة قد يضاعف من الضغوط على الجهاز المصرفي حتى وإن كانت مؤشراته المالية سليمة، ولذلك فإن إدارة الأزمة تتطلب أعلى درجات التنسيق بين سلطة النقد الفلسطينية والبنوك والحكومة، لضمان استمرارية الخدمات المصرفية وطمأنة الأسواق والجمهور.
ورغم قسوة هذه التطورات، فإنها تكشف في الوقت ذاته عن الحاجة الملحة لإعادة هيكلة النموذج المالي الفلسطيني، والانتقال من سياسة إدارة الأزمات إلى استراتيجية بناء القدرة على الصمود، فالاعتماد الكبير على طرف واحد في تنفيذ العمليات المالية أثبت أنه يمثل نقطة ضعف هيكلية ينبغي معالجتها من خلال تنويع العلاقات المصرفية الخارجية، وتعزيز التعاون مع المؤسسات المالية العربية والدولية، وتطوير أنظمة الدفع الوطنية، والتوسع في استخدام الحلول الرقمية التي تقلل من الاعتماد على القنوات التقليدية.
كما تفرض الأزمة ضرورة تسريع النقاش حول مستقبل السياسة النقدية الفلسطينية، وبناء رؤية طويلة الأجل لتعزيز الاستقلال المالي، بما يشمل تطوير أدوات دفع وطنية، وتعزيز البنية التحتية الرقمية، ودراسة الخيارات الممكنة لإقامة نظام نقدي أكثر قدرة على مواجهة الضغوط الخارجية، صحيح أن تحقيق هذا الهدف يواجه تحديات سياسية واقتصادية وقانونية معقدة، إلا أن الأزمات الكبرى غالباً ما تدفع الدول إلى إعادة التفكير في نماذجها الاقتصادية وبناء بدائل أكثر استدامة.
إن التعامل مع هذه الأزمة لا ينبغي أن يقتصر على احتواء آثارها الآنية، وإنما يجب أن يشكل بداية لمرحلة جديدة من الإصلاح المالي والاقتصادي، تقوم على تنويع الشراكات، وتعزيز المرونة المؤسسية، ورفع جاهزية القطاع المصرفي لإدارة المخاطر غير التقليدية، فالاقتصادات القوية ليست تلك التي لا تتعرض للأزمات، بل تلك التي تمتلك القدرة على تحويل الأزمات إلى فرص للإصلاح والتطوير.
وفي الحالة الفلسطينية، فإن هذه الأزمة، على الرغم من خطورتها، قد تكون نقطة تحول تاريخية تدفع نحو بناء نظام مالي أكثر استقلالاً ومرونة، إذا ما توفرت الإرادة السياسية، والرؤية الاقتصادية، والتكامل بين الحكومة وسلطة النقد والقطاع المصرفي والقطاع الخاص، مدعوماً بإسناد عربي ودولي يحافظ على استقرار الاقتصاد الفلسطيني ويعزز قدرته على مواجهة التحديات المستقبلية.
جميع المقالات تعبر عن وجهة نظر أصحابها وليس عن وجهة نظر وكالة وطن للأنباء